

Agravamento da taxa de IMI para prédios classificados como devolutos
Nesta página:
- Incentivos à reabilitação urbana
- Indícios de desocupação
- Agravamento das taxas de IMI
- Perguntas frequentes
> Incentivos à reabilitação urbana
A Câmara Municipal do Porto tem vindo a trabalhar para aumentar a oferta de habitação na cidade e para promover a recuperação e utilização dos imóveis existentes. São exemplo disso, os incentivos à recuperação e disponibilização de prédios devolutos para o mercado de habitação.
Cada imóvel devoluto pode transformar-se numa nova oportunidade de habitação.
Como tal, e no âmbito da sua política de dinamização, revitalização e reabilitação urbana, cabe ao Município fazer o levantamento dos prédios urbanos devolutos e a identificação dos respetivos proprietários, com base no Decreto-Lei n.º 159/2006, de 8 de agosto, na sua atual redação.
> Indícios de desocupação
Considera-se devoluto o prédio urbano ou a fração autónoma que durante um ano se encontre desocupado, sendo indícios de desocupação:
a) A inexistência de contratos em vigor com empresas de telecomunicações e de fornecimento de água, gás e eletricidade;
b) A inexistência de faturação relativa a consumos de água, gás, eletricidade e telecomunicações;
c) A existência, em simultâneo, de baixos consumos de água e de eletricidade
(cuja faturação relativa corresponda a consumos inferiores a 7 m3 para a água e 35 kWh para a eletricidade);
d) A situação de desocupação do imóvel, atestada por vistoria realizada.
[artigo 90.º do Decreto-Lei n.º 555/99, de 16 de dezembro, na sua redação atual].
> Agravamento das taxas de IMI
O Código do Imposto Municipal sobre Imóveis (CIMI) prevê nos artigos 112.º e 112.º-B que as taxas do Imposto Municipal sobre Imóveis (IMI) possam ser agravadas:
até três vezes (triplo) nos casos em que os prédios urbanos ou frações autónomas se encontrem devolutos há mais de um ano;
ou
até dez vezes (décuplo) nos casos em que os prédios urbanos ou frações autónomas:
- se encontrem devolutos há mais de um ano; e
- estejam localizados em Zona de Pressão Urbanística (ZPU).
> Perguntas frequentes
O que é uma Zona de Pressão Urbanística (ZPU)?
Uma Zona de Pressão Urbanística (ZPU) é uma área onde existe maior procura habitacional e dificuldade de acesso à habitação. Nestes territórios podem ser aplicadas medidas específicas destinadas a promover a disponibilização de imóveis para habitação.
Identifique se está numa zona urbana ou numa zona rural, através do seguinte mapa: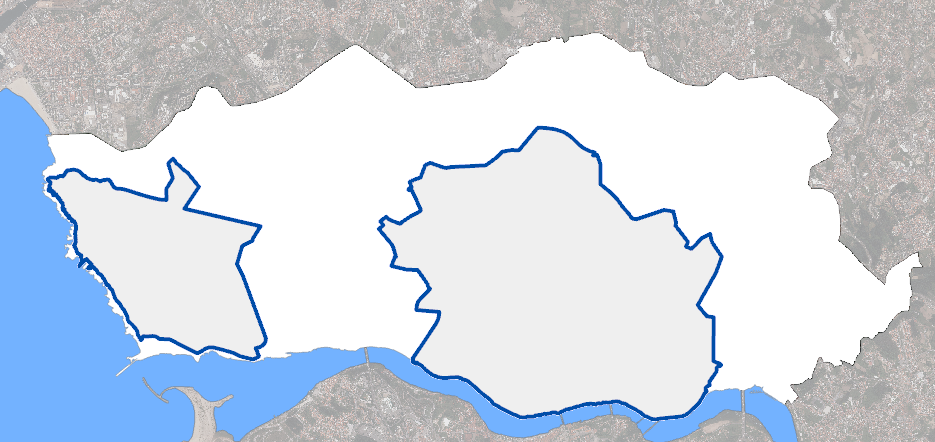
Orientações para a exploração do mapa
Abra o "Plano Diretor Municipal 2021 - Mapa interativo"
No menu do lado esquerdo, desmarque a opção "Planta de ordenamento" e selecione a opção "Zonas de Pressão Urbanística"
No menu superior, selecione a opção "Pesquisa por endereço"
Escreva o nome da rua e o número de polícia e clique em "Continuar"
No mapa vai ser destacado o local pesquisado
Porque é que este prédio foi classificado como devoluto?
A classificação como prédio urbano devoluto ou fração autónoma devoluta é atribuída quando existe algum dos índicios identificados pelo Decreto-Lei n.º 159/2006, designadamente:
a) Não existem contratos ativos de telecomunicações, nem de fornecimento de água, gás ou eletricidade para o imóvel.
b) Não existem faturas relativas a consumos de água, gás, eletricidade ou telecomunicações.
c) Os consumos de água e eletricidade são simultaneamente reduzidos. Consideram-se reduzidos os consumos cuja faturação anual não ultrapasse 7 m³ de água e 35 kWh de eletricidade.
d) O imóvel encontra-se desocupado e a situação foi confirmada através de uma vistoria realizada nos termos do artigo 90.º do Decreto-Lei n.º 555/99, de 16 de dezembro.
Quais são as situações que podem impedir a classificação como devoluto?
Não se considera devoluto o prédio ou fração autónoma:
a) destinado a habitação temporária em zonas de lazer, como praias, campo, termas ou outros locais de férias, para arrendamento de curta duração ou para uso próprio;
b) durante o período em que decorrem obras de reabilitação, desde que estas estejam certificadas pelo município;
c) concluído ou com licença de utilização emitida há menos de um ano;
d) adquirido para revenda por pessoas singulares ou coletivas que cumpram as condições previstas na lei e beneficiem, ou venham a beneficiar, da isenção de IMT, durante os três anos após a aquisição do imóvel;
e) que seja a residência em Portugal de um emigrante português e, para o qual se considera morada fiscal, se não for indicada outra morada;
f) que seja a residência em Portugal de um cidadão português que exerça funções públicas no estrangeiro ao serviço do Estado Português, de organizações internacionais ou em funções de reconhecido interesse público, bem como dos seus acompanhantes autorizados.
Recomenda-se a leitura integral dos critérios de exclusão previstos no artigo 3.º do Decreto-Lei n.º 159/2006, de 8 de agosto.
Se eu não concordar com esta classificação, como posso reagir?
Pode apresentar resposta no prazo de 10 dias úteis a contar da data de receção da notificação. [artigos 121.º e 122.º do Código de Procedimento Administrativo]
Neste caso, deve:
Preencher e juntar o Anexo I (que foi enviado com a notificação) e indicar o motivo que justifica a desocupação do imóvel;
Juntar o(s) documento(s) comprovativo(s) da situação em causa;
Enviar a resposta por um dos seguintes meios:
> Portal do Munícipe
Através do formulário “Anexação de documento ou resposta - geral”
> Correio postal
Município do Porto
Praça General Humberto Delgado, 266
4000-286 Porto
> Atendimento presencial
Mediante marcação através da Linha Porto. 220 100 220 (chamada para a rede fixa nacional).
No caso de se comprovar que o imóvel se encontra efetivamente devoluto há mais de um ano, há lugar ao agravamento em 3 vezes da taxa de IMI de 2026 ou em 10 vezes, caso o imóvel esteja localizado em ZPU.
O pagamento decorrerá em 2027, nos prazos indicados na notificação que será emitida pela Autoridade Tributária.

Última atualização: 3 Novembro, 2026.
Partilhar


